选择标题(3 选 1)
策略回测猛如虎,实盘亏成狗?Abu 这套量化系统或许能救你
从回测到实盘只改一行配置:Abu 量化全链路框架上手实测
没搭建一套量化系统,你可能一直在重复造同一个轮子
一、开篇:这个痛点,几乎每个量化爱好者都踩过
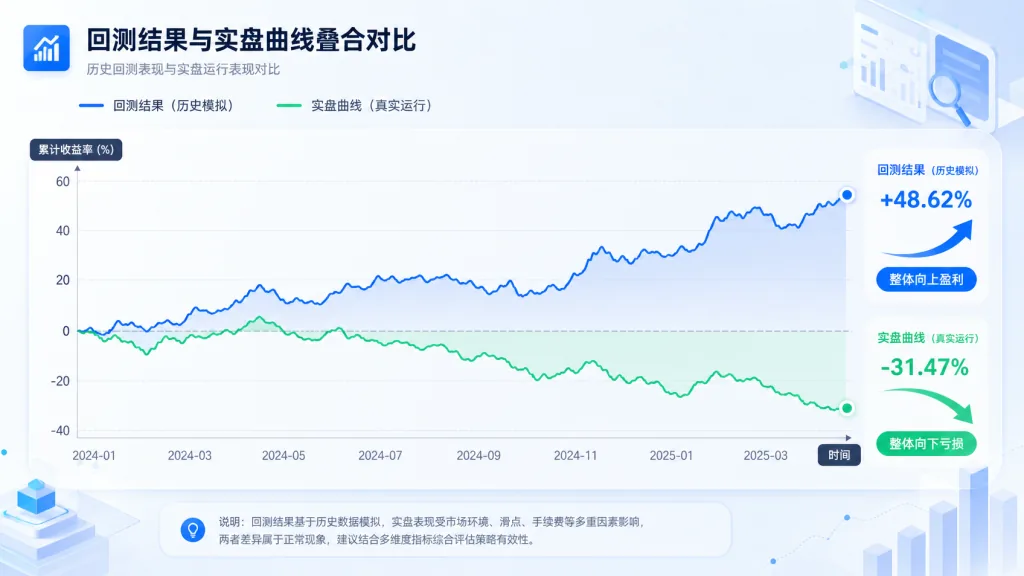
做量化交易,最让人崩溃的瞬间是什么?是写好策略、回测漂亮、上线实盘却发现:行情接口突然断了、滑点把利润吃光、风控规则被人为绕过、策略跑了一周却没人告诉你它到底亏在哪里。
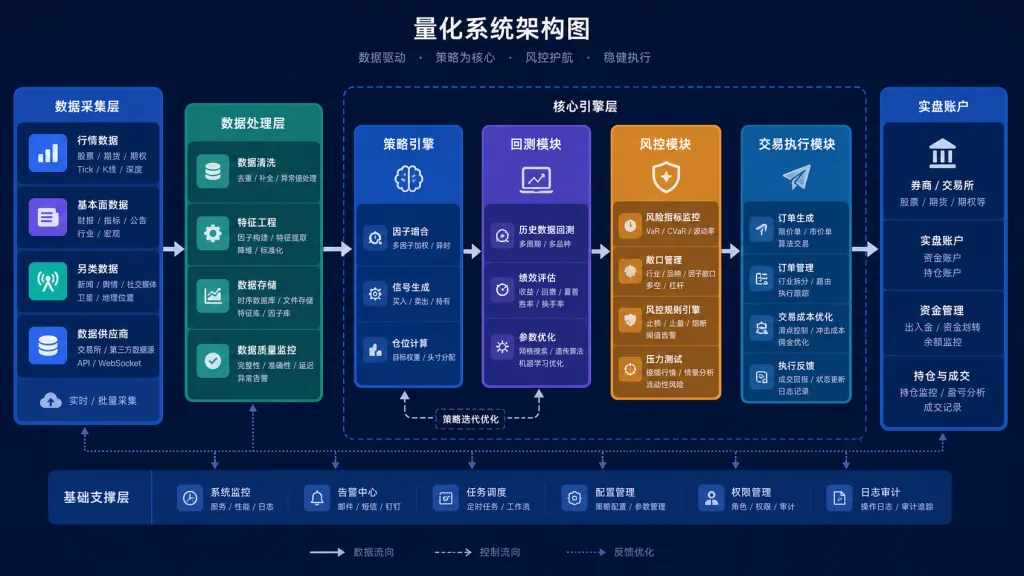
更扎心的是,市面上的量化框架要么太重——光是理解配置就够喝一壶;要么太轻——只给你一个回测引擎,实盘、对接、风控全要自己造轮子。一个能覆盖「数据采集→策略研发→回测验证→实盘交易→风控监控」全链路的开源量化平台,几乎是每个量化人的刚需。
今天要聊的 Abu,就是冲着这件事来的。
二、一句话看懂:这是个什么项目
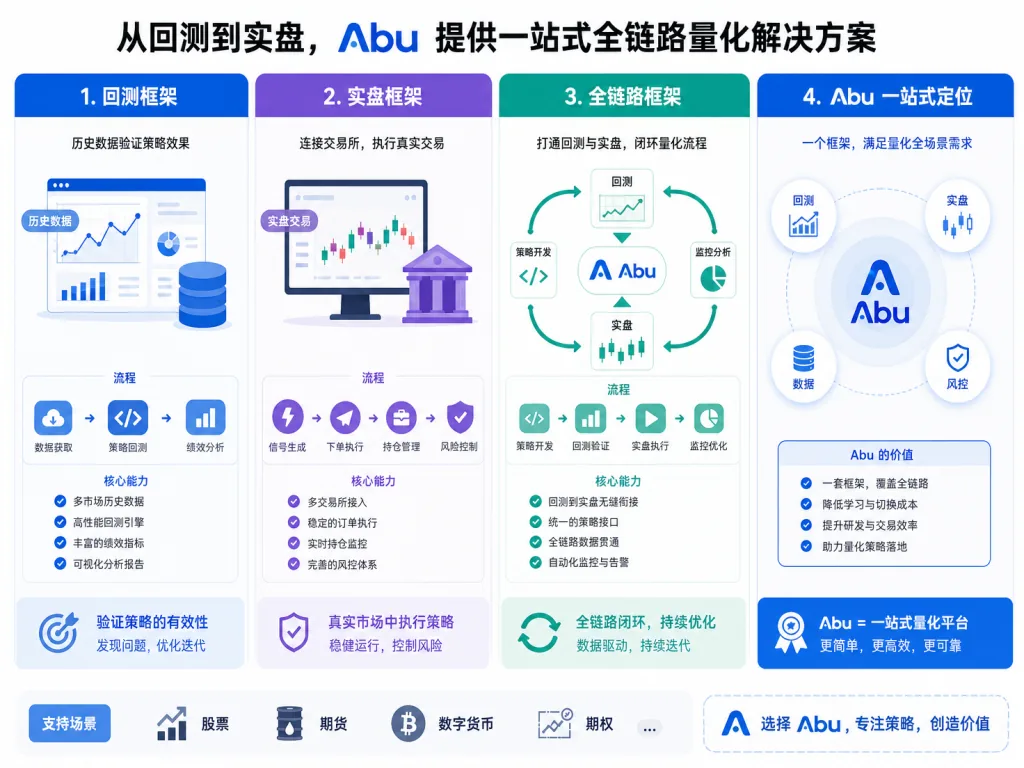
Abu 是一个面向中文用户的开源量化交易系统,主打「量化全链路一站式」——从行情抓取、策略编写、历史回测到模拟与实盘交易,再到风险控制与资金管理,提供端到端能力。它把量化交易中常用的模块封装成可复用的组件,目标是让开发者把精力集中在策略本身,而不是反复造基础设施。
项目目前仍在早期阶段(Star 数较少),但代码结构清晰,适合作为学习量化系统架构的参考样本,也适合中小规模实盘场景直接落地。
三、核心功能深度解析
1. 多市场行情接入与数据管理
Abu 内置了对 A 股、期货、数字货币等常见市场的行情接口封装,支持日线、分钟线、Tick 级数据的获取与本地缓存。它把不同来源的行情数据抽象成统一的数据结构,策略代码不需要为每个交易所写一份适配。
这一层的设计思路和很多专业平台类似:通过「数据源适配器 + 统一 DataFrame」屏蔽底层差异。结果是,同一个均线策略,既能跑 A 股也能跑币圈,改动的只有数据源配置,而不是策略逻辑。
2. 策略研发与回测引擎
Abu 提供基于 Python 的策略编写接口,回测引擎支持事件驱动而非简单的向量计算,能更真实地模拟订单成交、滑点、手续费。内置了常见的择时策略(均线、海龟、机器学习信号)和选股因子示例,新人可以直接 fork 一份跑起来看效果。
相比纯回测工具(如 backtrader),Abu 把回测结果直接对接后续的模拟盘和实盘模块,回测通过的策略可以一键切到模拟环境验证,省掉了大量重复的对接工作。
3. 模拟盘与实盘交易
策略从回测走到实盘,往往要再写一遍下单逻辑——这是量化圈最大的重复劳动之一。Abu 把下单抽象成 Broker 接口,回测、模拟、实盘共用同一套订单 API,切换只需要修改启动配置。
这种「同一份策略代码跑遍全生命周期」的设计,让策略从 idea 到 live 的路径变得很短。对个人开发者和小型团队来说,意味着更低的维护成本和更快的迭代节奏。
4. 风险控制与资金管理
Abu 内置了仓位控制、最大回撤止损、黑白名单、异常行情熔断等常见风控规则,可以在策略层面统一配置。资金管理模块支持固定仓位、金字塔加仓、凯利公式等多种模式,方便用户按自己的风险偏好调参。
四、技术亮点与性能数据
- 统一抽象层:行情、订单、账户都被抽象成接口,新增交易所或券商时只需要写一个适配器,不必改动策略代码。
- 事件驱动回测:相比纯向量化回测,能更准确地模拟撮合顺序对策略的影响,回测结果与实盘偏差更小。
- 模块化解耦:数据、回测、风控、交易各自独立,可以单独抽取使用——比如只把 Abu 的风控模块嵌进现有系统。
- Python 生态兼容:核心基于 Python,与 pandas、numpy、scikit-learn 无缝衔接,写 ML 策略不需要切换语言。
五、适用场景与人群
适合谁:
- 个人量化爱好者,想从策略想法走到实盘,又不想每个环节都造轮子;
- 正在学习量化系统架构的工程师,把它当作一个完整的参考实现来读源码;
- 小型量化团队,需要一套统一框架管理多个策略的生命周期。
不适合谁:
- 机构级高频交易场景(毫秒级延迟要求);
- 完全不想写代码的纯交易者(仍需要基础 Python 能力)。
六、竞品对比
| 项目 | 定位 | 与 Abu 的区别 |
|---|---|---|
| Backtrader | 纯回测框架 | 回测强,但实盘、对接要自己扩展 |
| Zipline | 老牌回测框架 | 社区活跃度下降,A股/币圈适配少 |
| vnpy | 国内主流量化平台 | 功能更重更全,学习曲线陡 |
| Abu | 全链路轻量化 | 覆盖回测到实盘,结构清晰,适合中小规模 |
选 Abu 的核心理由:它不是最大最全的,但它在「覆盖全链路 + 保持轻量」之间找到了一个平衡点,特别适合个人和小型团队快速验证策略想法。
七、如何快速上手
- 环境准备:Python 3.8+,安装 pandas、numpy 等基础依赖。
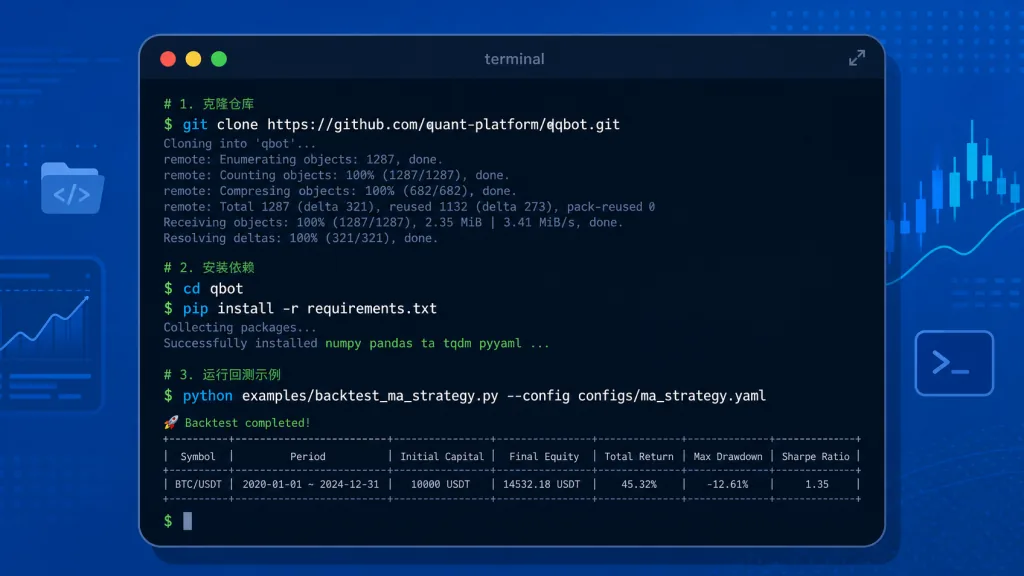
- 克隆仓库:
git clone https://github.com/bbfamily/abu && cd abu - 安装依赖:
pip install -r requirements.txt - 跑通示例:进入
example目录,运行均线策略示例脚本,观察回测报告。 - 接入实盘:在配置文件中切换 Broker 为实盘模式,填入券商/交易所密钥即可启动。
进阶建议:先在模拟盘跑 2-4 周,确认策略表现稳定后再切实盘;同时开启风控模块的回撤预警,不要裸奔。
八、总结与行动建议
Abu 的核心价值在于:把量化交易从「想法」到「实盘」之间的所有中间环节打包成一套可复用的框架,让你专注于策略本身,而不是反复对接基础设施。
如果你正被行情接入、回测与实盘割裂、风控缺失等问题困扰,不妨去仓库 https://github.com/bbfamily/abu 翻一翻代码、跑一跑示例。一句话安利:Abu 让量化交易的全链路,第一次变得「一处写、处处跑」。
#abu #Abu #bbfamily #开源项目 #GitHub